А
Аноним
Финансовый эксперт · Financer
6 %заявленная ставка→7,34 %реальная годовая стоимость
7,34 %Годовая ставка с учётом комиссий
Ежемесячный платёж: 96 664 ₸ | Переплата по кредиту: 929 840 ₸
| Статья | Сумма |
|---|---|
| Сумма кредита | 5 000 000 ₸ |
| Разовые комиссии | 130 000 ₸ |
| Всего процентов | 799 840 ₸ |
| Всего выплачено | 5 929 840 ₸ |
Расчётная эффективная годовая процентная ставка включает первоначальные комиссии. Регулярные комиссии и необязательное страхование не включены.
Калькулятор ГЭСВ показывает настоящую стоимость кредита, а не только ставку из рекламы. ГЭСВ, или годовая эффективная ставка вознаграждения, собирает в одну цифру проценты, комиссии, страховку и обязательные платежи по займу. Вы вводите параметры кредита и сразу видите, во сколько он обойдется в процентах годовых и сколько вы переплатите в тенге. Это удобный способ сравнить два предложения, у которых на первый взгляд одинаковая ставка, но разные скрытые платежи.
Укажите сумму займа
Впишите сумму, которую планируете взять, в тенге. Например, 1 000 000 ₸.
Выберите срок
Укажите срок в годах. Чем дольше срок, тем больше итоговая переплата.
Впишите номинальную ставку
Это та ставка процентов годовых, которую называет кредитор в предложении.
Добавьте комиссии и страховку
Разовые и ежемесячные платежи, обязательное страхование, плата за обслуживание. Именно они поднимают ГЭСВ выше номинальной ставки.
Посмотрите результат
Калькулятор покажет ГЭСВ в процентах, ежемесячный платеж и общую переплату по кредиту.
Номинальная ставка показывает только проценты за пользование деньгами. ГЭСВ считается шире: в нее входят сами проценты плюс все обязательные расходы по договору. Поэтому ГЭСВ почти всегда выше ставки, которую вы видите в рекламе. Когда сравниваете кредиты, ориентируйтесь именно на ГЭСВ. Одинаковая номинальная ставка при разных комиссиях дает совсем разную итоговую цену.
Формула ГЭСВ сложная, ее устанавливает регулятор. В расчет ГЭСВ входит каждый ваш платеж и дата, когда вы его вносите, и все это сводится к одной годовой ставке. Чем раньше и больше вы платите сверх основного долга, тем выше получается ГЭСВ.
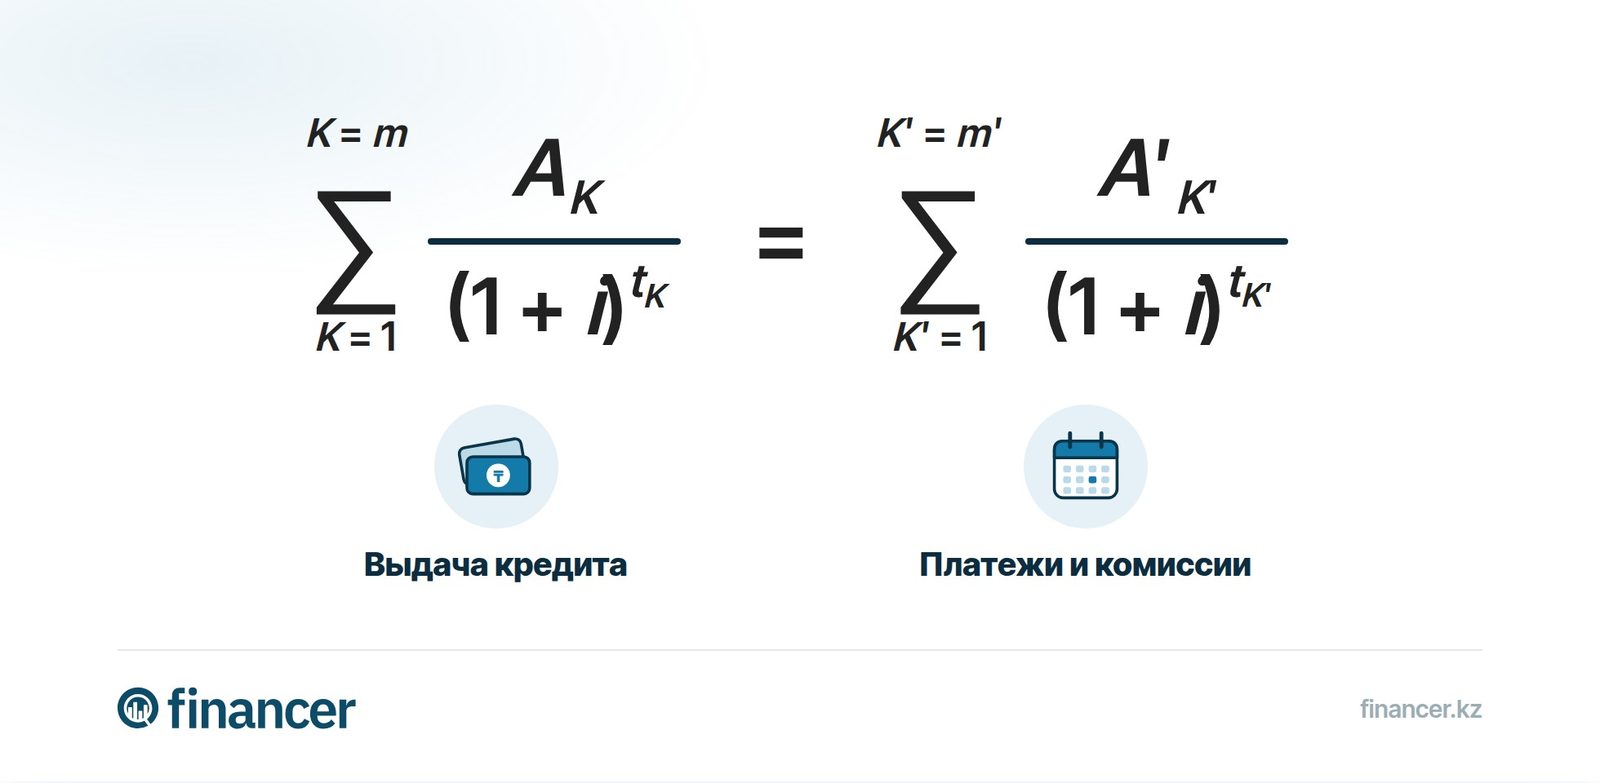
Посмотрим на примере. Вы берете 1 000 000 ₸ на 12 месяцев под 20% годовых, плюс разовая комиссия за оформление 20 000 ₸. Ежемесячный платеж по аннуитету выходит около 92 600 ₸, а переплата по процентам за год около 111 700 ₸. Добавляем комиссию, и общая стоимость кредита это уже примерно 131 700 ₸. Из-за комиссии итоговая ГЭСВ получается заметно выше номинальных 20%, около 27%. Именно эту цифру и стоит сравнивать с другими предложениями.
ГЭСВ собирает все обязательные расходы по займу: проценты по ставке, разовую комиссию за выдачу, ежемесячную плату за обслуживание счета или карты, если она обязательна, и обязательное страхование. Добровольные услуги, от которых можно отказаться без потери кредита, в расчет обычно не входят. Перед подписанием договора проверьте, какие платежи помечены как обязательные, и впишите их в калькулятор. Так вы увидите честную цифру, а не заниженную.
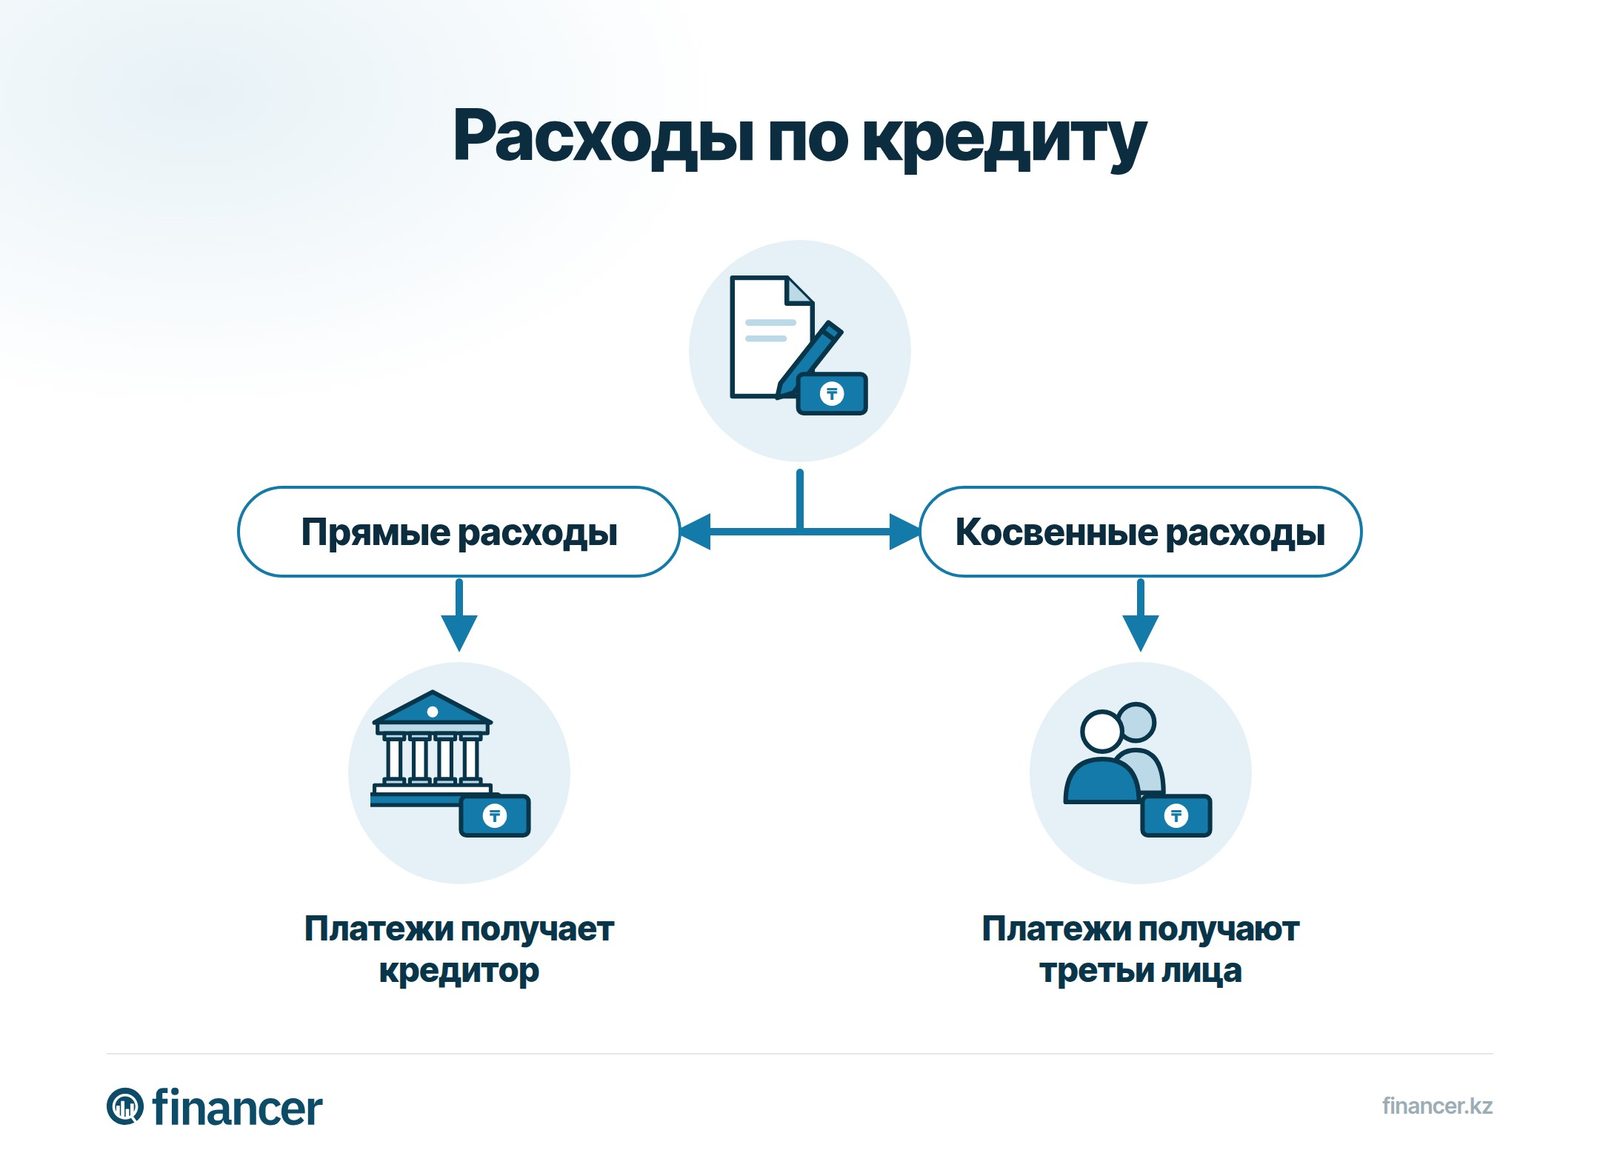
ГЭСВ это годовая эффективная ставка вознаграждения, то есть реальная годовая стоимость кредита со всеми процентами и обязательными платежами. Она помогает сравнивать займы честно, потому что показывает полную цену, а не только проценты из рекламы.
Потому что в ГЭСВ входят не только проценты, но и комиссии и обязательная страховка. Чем больше таких платежей в договоре, тем сильнее ГЭСВ отрывается от номинальной ставки.
Это зависит от типа займа. Для беззалоговых кредитов и микрокредитов ориентир до 46%, под залог примерно до 35%, по ипотеке примерно до 25%. Точные предельные значения уточняйте у кредитора, их периодически пересматривают.
Проще всего через калькулятор: введите сумму, срок, ставку и все комиссии. Вручную это сложно, потому что формула учитывает размер и дату каждого платежа по займу.
Да. Если вы гасите заем раньше срока, вы платите меньше процентов, и фактическая стоимость кредита снижается. Проверьте в договоре, нет ли комиссии за досрочное погашение.
У вас есть вопрос по этой теме? Спросите сообщество.
Почта подтверждена: ваш комментарий появится после проверки.
Срок действия ссылки истёк. Отправьте комментарий ещё раз.
Аноним
Финансовый эксперт · Financer
Сравнить лучших кредиторов
от 0,28 % годовых
5 вариантов
Бесплатно · Без влияния на кредитную историю
Узнать свою ставкуСравнить лучших кредиторов
от 0,28 % годовых
5 вариантов
Присоединяйтесь к Financer Stacks - вашему еженедельному руководству по освоению финансовых основ, получению дополнительного дохода и созданию жизни, где деньги работают на вас.